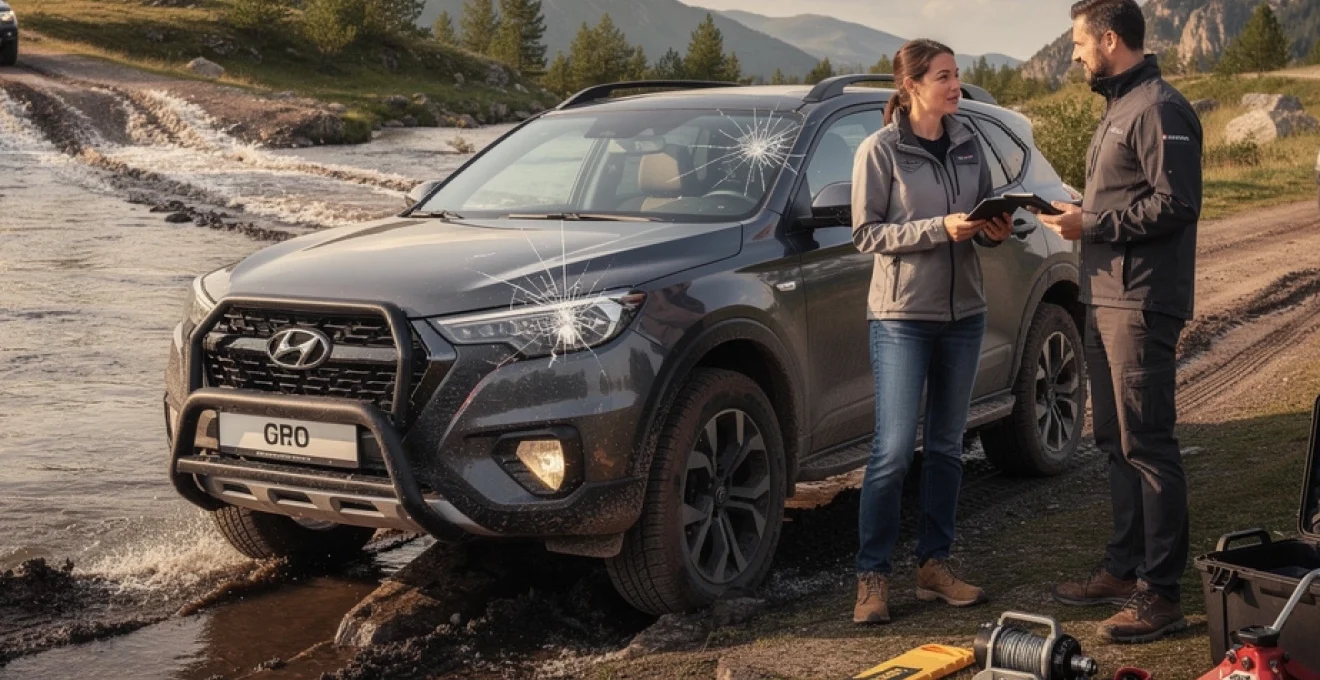
Un 4×4 n’est pas une voiture comme les autres. Entre les pistes caillouteuses, les chemins forestiers, la circulation urbaine et parfois les franchissements de gués, ce type de véhicule cumule des usages très différents. Chaque sortie peut exposer votre tout‑terrain à des risques mécaniques, matériels ou corporels bien supérieurs à ceux d’une simple citadine. Pour cette raison, une assurance pour 4×4 réellement adaptée ne se limite jamais au minimum légal. Elle doit tenir compte de la valeur souvent élevée du véhicule, du coût des réparations, mais aussi de votre manière de conduire et des terrains que vous fréquentez. Sans une couverture spécifique, un simple accident en tout‑terrain ou un vol pourrait représenter plusieurs milliers d’euros à votre charge.
Dommages au véhicule en tout-terrain accidenté
Les dommages subis par un 4×4 en terrain accidenté constituent un premier risque majeur. Un franchissement mal évalué, une ornière profonde ou un rocher dissimulé dans la boue peuvent tordre un bras de suspension, fissurer le carter, endommager la ligne d’échappement ou déclencher un choc violent sur le châssis. Sur un tout‑terrain moderne, un simple élément de transmission intégrale peut coûter plusieurs centaines, voire plusieurs milliers d’euros, main‑d’œuvre comprise. Une assurance pour 4×4 réellement protectrice prévoit donc des garanties de dommages tous accidents, y compris lorsque l’incident survient en dehors de la route goudronnée, sur un chemin carrossable ou une piste privée expressément acceptée au contrat.
Sur ce point, une différence essentielle existe entre un contrat auto standard et une police pensée pour le tout‑terrain. Beaucoup de contrats classiques excluent les sinistres survenus « hors voies ouvertes à la circulation » ou sur des chemins considérés comme « non entretenus ». Autrement dit, un choc sur une piste forestière ou un retournement dans un champ pourraient rester entièrement à votre charge. Un assureur spécialisé 4×4 ou une compagnie ayant développé une offre dédiée introduit souvent une prise en charge étendue de ces situations, parfois sous la forme d’une option à activer. L’important consiste à vérifier que l’usage « tout‑terrain occasionnel » ou « tout‑terrain régulier » figure clairement dans les conditions particulières.
Les statistiques de sinistralité montrent d’ailleurs un phénomène intéressant : les 4×4 en usage exclusivement urbain ont un taux d’accidents corporels proche des berlines, alors que les véhicules utilisés en randonnée tout‑terrain connaissent davantage de sinistres matériels, mais proportionnellement moins d’accidents graves grâce à leur structure renforcée. Une estimation couramment citée place le surcoût moyen d’un sinistre mécanique lourd sur 4×4 entre 20 et 40 % par rapport à une berline équivalente, en raison du prix des pièces et de la main‑d’œuvre spécialisée. Une couverture « tous risques 4×4 » devient ainsi une forme d’amortisseur financier pour préserver la valeur de votre véhicule sur le long terme.
Pour un 4×4 récent de plus de 30 000 €, un seul accident tout‑terrain non couvert peut anéantir plusieurs années d’économies réalisées sur la prime d’assurance.
Autre point souvent négligé : les dégâts « légers » mais répétés. Un pare‑chocs rayé, un bas de caisse enfoncé, un sabot moteur fissuré ne justifient pas toujours l’ouverture d’un dossier de sinistre, surtout avec une franchise élevée. Pourtant, certains contrats conçus pour les passionnés de off‑road proposent des franchises modulables, voire des formules de type « petit sinistre sans malus » pour encourager une déclaration précoce des dommages structurels. Une telle approche limite le risque de corrosion, de désalignement du châssis ou d’usure prématurée consécutive à un choc mal réparé.
Garanties essentielles pour les passionnés de 4×4
Pour un conducteur qui utilise régulièrement son 4×4 en dehors des grands axes, certaines garanties ne sont plus seulement confortables, elles deviennent stratégiques. Un profil « baroudeur » cumule souvent longs trajets, bivouacs, stationnement en pleine nature et passages dans des zones où le secours mettra du temps à intervenir. Un contrat spécifique, comparable à une assurance pour 4×4 haut de gamme, inclut généralement une garantie personnelle du conducteur renforcée, une assistance étendue et une couverture élargie des équipements additionnels. Pour un usage 4×4 vraiment efficace, la simple responsabilité civile ne suffit plus dès que le prix d’achat du véhicule dépasse un certain seuil ou que l’utilisation devient intensive.
Protection contre le vol du véhicule
Le risque de vol d’un 4×4 reste élevé, en particulier pour les modèles très recherchés sur le marché de l’occasion ou facilement exportables. Selon les données publiées ces dernières années par plusieurs observatoires de la sécurité routière, les SUV et 4×4 figurent régulièrement parmi le top 5 des véhicules les plus ciblés par les réseaux de voleurs. Un 4×4 récent peut ainsi se revendre en pièces détachées avec une forte rentabilité, ce qui incite les malfaiteurs à s’organiser. Une garantie vol complète doit couvrir non seulement le vol total, mais aussi la tentative de vol, les effractions et le vandalisme.
Pour optimiser la prise en charge, certains contrats prévoient une indemnisation en valeur d’achat sur 24 ou 36 mois, puis en valeur de remplacement majorée. Concrètement, cela signifie que si votre véhicule de moins de trois ans est volé, l’assureur vous rembourse sa valeur neuve ou presque, limitant ainsi la perte financière. Cette option est précieuse pour les 4×4 équipés de nombreux accessoires coûteux. La plupart des assureurs exigent néanmoins des mesures de sécurité complémentaires : système d’alarme homologué, géolocalisation, stationnement sécurisé de nuit. Un défaut de protection peut parfois réduire l’indemnité ou augmenter la franchise, d’où l’intérêt de vérifier ces points dès la souscription.
Assistance dépannage en zones isolées
Un 4×4 en panne au cœur d’une forêt, sur une piste de montagne ou au bord d’un chemin boueux ne se dépanne pas comme une citadine en centre‑ville. La remorqueuse doit parfois parcourir plusieurs dizaines de kilomètres sur des routes étroites, voire emprunter un chemin non goudronné. Une clause d’assistance 0 km adaptée au 4×4 prévoit souvent un remorquage même en cas de panne à proximité de votre domicile, mais aussi en dehors des axes habituels, dans la limite des accès raisonnablement praticables. Cette extension évite de financer soi‑même un rapatriement dont la facture peut dépasser les 400 ou 500 € pour une zone réellement isolée.
Certains contrats conçus pour les conducteurs tout‑terrain prévoient également le prêt d’un véhicule de remplacement, y compris utilitaire ou SUV, afin que vous puissiez poursuivre votre voyage ou rentrer chez vous sans interrompre totalement votre programme. Cette assistance renforcée peut inclure le rapatriement des occupants, la prise en charge de nuitées d’hôtel ou même le transfert du 4×4 vers un garage spécialisé plutôt que vers le premier atelier disponible. Pour un raid de plusieurs jours ou un long trajet à l’étranger, une telle assistance devient presque aussi importante que la couverture dommages elle‑même.
Couverture bris de glace spécifique
Les 4×4 engagés en tout‑terrain subissent plus souvent impacts de gravillons, branches basses, projections de cailloux ou torsions de carrosserie. Les surfaces vitrées étendues (pare‑brise panoramique, custodes, toit vitré, hayon) se révèlent particulièrement exposées. Une garantie bris de glace classique couvre en général le pare‑brise, les vitres latérales et la lunette arrière, mais pas toujours les toits panoramiques, les phares LED, ni les caméras et radars intégrés. Un contrat pensé pour le tout‑terrain élargit la définition des vitrages pris en charge et inclut parfois les optiques modernes, dont le remplacement peut atteindre 1 000 € l’unité.
Lorsqu’un 4×4 roule fréquemment sur pistes, la probabilité d’éclats répétitifs augmente sensiblement. Certains assureurs appliquent alors une franchise spécifique pour limiter la multiplication des petites réparations. D’autres, au contraire, misent sur un réseau de réparateurs agréés capables d’intervenir rapidement, parfois même à domicile ou sur lieu de travail, pour une réparation par injection de résine plutôt qu’un remplacement complet. Un tel dispositif évite que de micro‑fissures ne se transforment en casse totale du pare‑brise lors d’un nouveau choc ou d’un brusque changement de température.
Un pare‑brise de 4×4 avec capteurs d’aide à la conduite peut coûter jusqu’à 2 fois plus cher qu’un vitrage standard, d’où l’importance d’une garantie bris de glace bien calibrée.
Franchissement de gués ou de rivières
Le franchissement de gués, de cours d’eau ou de zones inondées illustre parfaitement la frontière entre usage récréatif du 4×4 et prise de risque assurantielle. En théorie, un véhicule tout‑terrain conçu pour le franchissement dispose d’une hauteur de garde au sol, d’une admission d’air surélevée et parfois d’un snorkel permettant de rouler dans l’eau jusqu’à une certaine profondeur. En pratique, l’assurance ne couvre pas toujours les dégâts consécutifs à une immersion partielle ou totale du moteur lorsque le conducteur dépasse manifestement les capacités du véhicule ou les recommandations du constructeur. La notion de « faute intentionnelle » ou de « négligence grave » peut alors être invoquée pour limiter ou refuser l’indemnisation.
Pour un franchissement de gué raisonnable, réalisé sur un itinéraire autorisé et en respectant les indications de profondeur maximale, certains contrats de tous risques 4×4 couvrent néanmoins les conséquences d’une ingestion d’eau (hydraulique), d’un court‑circuit électrique ou d’une détérioration de la boîte de vitesses. La prise en charge dépend très fortement des conditions particulières du contrat. Il devient alors essentiel de déclarer clairement à l’assureur un usage « tout‑terrain incluant franchissement de gués » si cette pratique fait partie de vos sorties habituelles. Un simple appel au conseiller avant un grand raid peut permettre d’ajuster temporairement les garanties.
Les événements climatiques extrêmes, plus fréquents ces dernières années, ajoutent une autre dimension à ce risque. Depuis les vagues d’inondations majeures enregistrées en Europe au cours des cinq dernières années, la plupart des assureurs ont revu leurs grilles de couverture « catastrophes naturelles ». En présence d’un arrêté de catastrophe naturelle, un véhicule endommagé par une montée des eaux, un glissement de terrain ou un torrent de boue bénéficie d’une prise en charge encadrée par la loi, moyennant une franchise légale. Une assurance pour 4×4 performante combine cette protection légale avec des garanties optionnelles plus larges pour les cas non déclarés en catastrophe naturelle, mais consécutifs à un événement météorologique violent.
Certains assureurs spécialisés exigent également le respect de règles environnementales et réglementaires : interdiction de traverser des rivières protégées, respect des zones Natura 2000, absence de participation à des épreuves de type rallye non déclarées. En cas de sinistre survenu lors d’un franchissement illégal ou dans un cadre assimilé à une compétition, l’assureur peut légitimement refuser toute indemnisation. Pour un passionné, la meilleure approche consiste à considérer l’assurance comme un filet de sécurité pour une pratique responsable, et non comme une licence pour prendre des risques extrêmes avec un véhicule souvent très coûteux.
Options complémentaires adaptées aux besoins du conducteur
Au‑delà des grandes garanties classiques, un contrat 4×4 devient réellement pertinent lorsqu’il s’adapte précisément à votre profil de conducteur : kilométrage annuel, usage professionnel ou de loisir, type de terrains fréquentés, transport d’enfants ou d’équipements spécifiques. Une offre de type assurance pour 4×4 modulable permet par exemple de combiner une formule tous risques avec une franchise ajustée, une garantie valeur à neuf et une assistance renforcée, tout en supprimant des options superflues pour réduire le coût. L’objectif n’est pas d’additionner des protections théoriques, mais de construire un socle cohérent avec votre façon concrète d’utiliser le véhicule.
| Profil de conducteur 4×4 | Priorité de garanties | Options recommandées |
|---|---|---|
| Usage urbain majoritaire | Vol, vandalisme, bris de glace | Valeur d’achat, parking sécurisé déclaré |
| Randonnées tout‑terrain régulières | Dommages tous accidents, assistance 0 km | Accessoires, occupants, extension hors route |
| Usage vacances / week‑end | Formule au kilomètre, vol, incendie | Suspension hivernale, franchise modulée |
Les offres les plus complètes proposent aussi des réductions ou ajustements tarifaires pour les conducteurs prudents : bonus pouvant monter jusqu’à 65 %, tarif adapté si le 4×4 ne sert pas pour les trajets domicile‑travail, avantage saisonnier si le véhicule reste au garage une partie de l’année. Dans un contexte où le coût moyen des assurances auto a augmenté de 3 à 5 % par an ces dernières années, ces leviers d’optimisation deviennent déterminants pour maîtriser le budget tout en conservant un haut niveau de protection.
Garantie accessoires haut de gamme
Un 4×4 préparé pour le voyage ou le tout‑terrain se distingue rarement par son seul prix d’achat. Toit relevable, tente de toit, galerie renforcée, treuil, pare‑buffles, protection de bas de caisse, réservoir additionnel, équipements électroniques… la valeur cumulée de ces accessoires peut représenter 20 à 40 % du prix du véhicule. Une simple garantie tous risques standard n’intègre pas toujours automatiquement ces éléments, ou se contente de les couvrir dans une limite faible, par exemple 1 000 ou 1 500 €. Une option garantie accessoires dédiée aux 4×4 relève ce plafond, parfois jusqu’à 5 000 ou 10 000 € selon les contrats.
Pour être réellement efficace, cette garantie impose en général de déclarer précisément la liste des équipements haut de gamme : marque, modèle, valeur d’achat, date de pose, parfois avec facture à l’appui. Lors d’un sinistre, ce niveau de détail accélère l’indemnisation et limite les contestations. Une pratique recommandée consiste à conserver un dossier numérique (photos, factures PDF, fiches produits) accessible à tout moment, que votre assureur pourra consulter en cas de besoin. Une assurance pour 4×4 bien structurée intègre cette logique d’accessoires, car elle correspond à la réalité du marché : la plupart des passionnés personnalise significativement son véhicule au fil du temps.
- Déclarer chaque accessoire dès son installation pour sécuriser la valeur assurée du 4×4.
- Vérifier le plafond d’indemnisation total des équipements tout‑terrain.
- Contrôler si les accessoires sont couverts en cas de vol isolé (vol de tente de toit, de roues, etc.).
Autre aspect souvent oublié : certains équipements modifient les caractéristiques techniques du véhicule (rehausse de suspension, modification des pneus, ajout de treuil). Ces transformations peuvent influencer le comportement routier et donc le niveau de risque perçu par l’assureur. Une absence de déclaration peut, dans les cas extrêmes, être assimilée à une fausse déclaration et affecter la prise en charge d’un sinistre grave. Mieux vaut donc considérer la garantie accessoires comme un contrat moral de transparence réciproque : l’assureur couvre largement, le conducteur informe précisément.
Assurance occupants en cas d’accident
Un 4×4 est souvent un véhicule familial ou de groupe : sorties en montagne, week‑ends à plusieurs, expéditions bivouac. En cas de retournement, de choc contre un arbre ou de collision sur route mouillée, les occupants risquent des blessures sérieuses même si la structure du véhicule encaisse bien le choc. La garantie personnelle du conducteur et l’assurance des occupants deviennent alors essentielles pour couvrir les frais médicaux, l’incapacité permanente ou les préjudices économiques des passagers. Cette protection se révèle particulièrement importante si vous transportez régulièrement des amis ou des collègues dans le cadre de sorties loisirs.
Les formules 4×4 bien pensées prévoient des plafonds d’indemnisation élevés, parfois jusqu’à 1 million d’euros pour les dommages corporels graves. Cette enveloppe financière sert notamment à couvrir les frais d’hospitalisation de longue durée, les opérations chirurgicales, la rééducation, voire l’adaptation du logement en cas de handicap permanent. Statistiquement, les blessures les plus fréquentes lors d’un accident de 4×4 en tout‑terrain concernent le rachis cervical, les épaules et les membres inférieurs, des atteintes souvent lourdes en termes de récupération. Une protection renforcée des occupants ne doit donc pas être perçue comme un luxe, mais comme un socle de sécurité personnelle.
Sur un accident grave, la facture globale liée aux dommages corporels peut dépasser en quelques mois la valeur neuve du 4×4, d’où l’intérêt d’une garantie occupants solide.
Pour optimiser cette couverture, plusieurs conseils pratiques méritent d’être appliqués : toujours vérifier la présence et le niveau de la garantie corporelle dans chaque formule comparée, adapter les plafonds à la composition de votre foyer, et s’assurer que les passagers occasionnels sont bien couverts, même lors de trajets hors du cadre strictement « domicile‑travail ». En parallèle, certaines assurances 4×4 proposent des stages de conduite gratuits ou subventionnés, afin de réduire le risque d’accident par une meilleure maîtrise du véhicule en conditions difficiles. Une approche préventive qui, à terme, profite autant au conducteur qu’à l’assureur.
Protection juridique dédiée aux véhicules 4×4
L’usage d’un 4×4 tout‑terrain confronte parfois à des situations juridiques complexes : litige avec un voisin pour l’accès à un chemin, contestation d’un procès‑verbal lié à la circulation sur une piste, différend avec un garage à propos d’une réparation mal réalisée après un sinistre, ou encore mise en cause de responsabilité lors d’un accident impliquant plusieurs véhicules en zone isolée. Une garantie protection juridique intégrée à une assurance pour 4×4 permet de prendre en charge les frais d’avocat, d’expertise indépendante et de procédure, dans la limite d’un plafond annuel défini au contrat.
Cette protection joue également un rôle clé dans la défense de vos droits en cas de litige avec l’assureur lui‑même, notamment sur l’origine d’un sinistre ou la qualification de « chemin autorisé ». Avec l’essor des réglementations locales sur la circulation des véhicules motorisés dans les espaces naturels, les zones de friction augmentent. Certaines communes interdisent l’accès à des pistes autrefois ouvertes, des parcs régionaux renforcent la surveillance, et des contrôles ciblés sont organisés lors d’événements tout‑terrain. Une bonne connaissance des règles, associée à une protection juridique solide, limite le risque de se retrouver isolé face à une administration ou un adversaire procédurier.
- Accès à des conseils juridiques par téléphone pour tout litige lié à l’usage du 4×4.
- Prise en charge partielle ou totale des frais d’avocat et d’expertise indépendante.
- Accompagnement pour contester une décision ou négocier un règlement amiable.
Dans la pratique, cette garantie 4×4‑spécifique facilite également la gestion des désaccords avec un vendeur de véhicule d’occasion, un préparateur tout‑terrain ou un organisateur de randonnée payante. En cas de vice caché, de prestation non conforme ou d’accident survenu lors d’une sortie encadrée, un juriste spécialisé peut analyser rapidement les responsabilités et orienter vers la meilleure stratégie (transaction, médiation, action en justice). Pour un conducteur qui investit beaucoup dans son véhicule, ses équipements et ses voyages, cette dimension juridique fait partie intégrante de la protection globale, au même titre que les couvertures mécaniques ou corporelles.